বহু বছর ধরে বাংলাদেশে আয়কর রিটার্নের একটাই কথা মনে থাকত: “৩০ নভেম্বরের মধ্যে দিতে হবে।” আয়বর্ষ ২০২৫-২৬ থেকে এই ছবিটা পুরোপুরি বদলে গেছে। এখন একটামাত্র তারিখ নয়, বরং কখন দাখিল করছেন তার উপর ভিত্তি করে প্রণোদনা বা অতিরিক্ত কর (সহজ ভাষায়, দেরির জন্য অতিরিক্ত অর্থ) প্রযোজ্য হয়। এই গাইডে পুরনো ও নতুন উভয় নিয়ম বিস্তারিত ব্যাখ্যা করা হয়েছে।
- আয়বর্ষ ২০২৪-২৫ পর্যন্ত (করবর্ষ ২০২৫-২৬): একক ৩০ নভেম্বর সময়সীমা, দেরিতে দিলে অতিরিক্ত অর্থ প্রযোজ্য হতো যার হিসাব মাসভিত্তিক ছিল।
- আয়বর্ষ ২০২৫-২৬ থেকে (করবর্ষ ২০২৬-২৭, বর্তমান): একক তারিখ নেই, বরং চারটি সময়ভিত্তিক ধাপে প্রণোদনা বা অতিরিক্ত কর।
- ১ জুলাই থেকে ৩০ সেপ্টেম্বরের মধ্যে দাখিল করলে নির্ধারিত প্রণোদনা পাওয়া যায়, এরপর ৩১ ডিসেম্বর পর্যন্ত কোনো প্রণোদনা বা অতিরিক্ত কর নেই।
- ১ জানুয়ারি থেকে অতিরিক্ত কর প্রযোজ্য হতে শুরু করে।
- দেরির প্রভাব শুধু অতিরিক্ত করেই সীমাবদ্ধ নয়, উৎসে কর কর্তন ও বিভিন্ন সেবায়ও প্রভাব পড়তে পারে।
পুরনো নিয়ম বনাম নতুন নিয়ম: মূল পার্থক্য কী?
দীর্ঘদিন ধরে বাংলাদেশে আয়কর রিটার্নের সময়সীমা ছিল একটিই নির্দিষ্ট তারিখ, যা পার হলে দেরির জন্য মাসভিত্তিক হিসাবে অতিরিক্ত অর্থ প্রযোজ্য হতো। অর্থ আইন, ২০২৬ এই কাঠামো বদলে একটি ধাপে ধাপে প্রণোদনা-অতিরিক্ত কর পদ্ধতি চালু করেছে, যেখানে সারা বছরের বিভিন্ন সময়ে দাখিল করার আলাদা আলাদা আর্থিক প্রভাব আছে।
| বিষয় | পুরনো নিয়ম (আয়বর্ষ ২০২৪-২৫ পর্যন্ত) | নতুন নিয়ম (আয়বর্ষ ২০২৫-২৬ থেকে) |
|---|---|---|
| কাঠামো | একক তারিখ | সময়ভিত্তিক চারটি ধাপ |
| আইনি ভিত্তি | আয়কর আইন ২০২৩-এর পূর্ববর্তী বিধান | ধারা ১৭০ (অর্থ আইন ২০২৬ দ্বারা সংশোধিত) |
| আগে দিলে সুবিধা | নেই | ৫% পর্যন্ত প্রণোদনা |
| দেরিতে দিলে | মাসভিত্তিক অতিরিক্ত অর্থ | নির্দিষ্ট হারে অতিরিক্ত কর, সময়ভেদে ভিন্ন |
আয়বর্ষ ২০২৪-২৫ পর্যন্ত: পুরনো নিয়ম
করবর্ষ ২০২৫-২৬ পর্যন্ত রিটার্ন দাখিলের শেষ তারিখ ছিল প্রতি বছর ৩০ নভেম্বর। এই তারিখ পার হলে বকেয়া করের উপর প্রতি মাসে ২% হারে অতিরিক্ত অর্থ যোগ হতো। এই নিয়মে দাখিল যত দেরি হতো, এই অতিরিক্ত অর্থের বোঝা তত বাড়ত, এবং হিসাব মাসভিত্তিক ছিল।
আয়বর্ষ ২০২৫-২৬ থেকে (বর্তমান): নতুন সময়ভিত্তিক কাঠামো
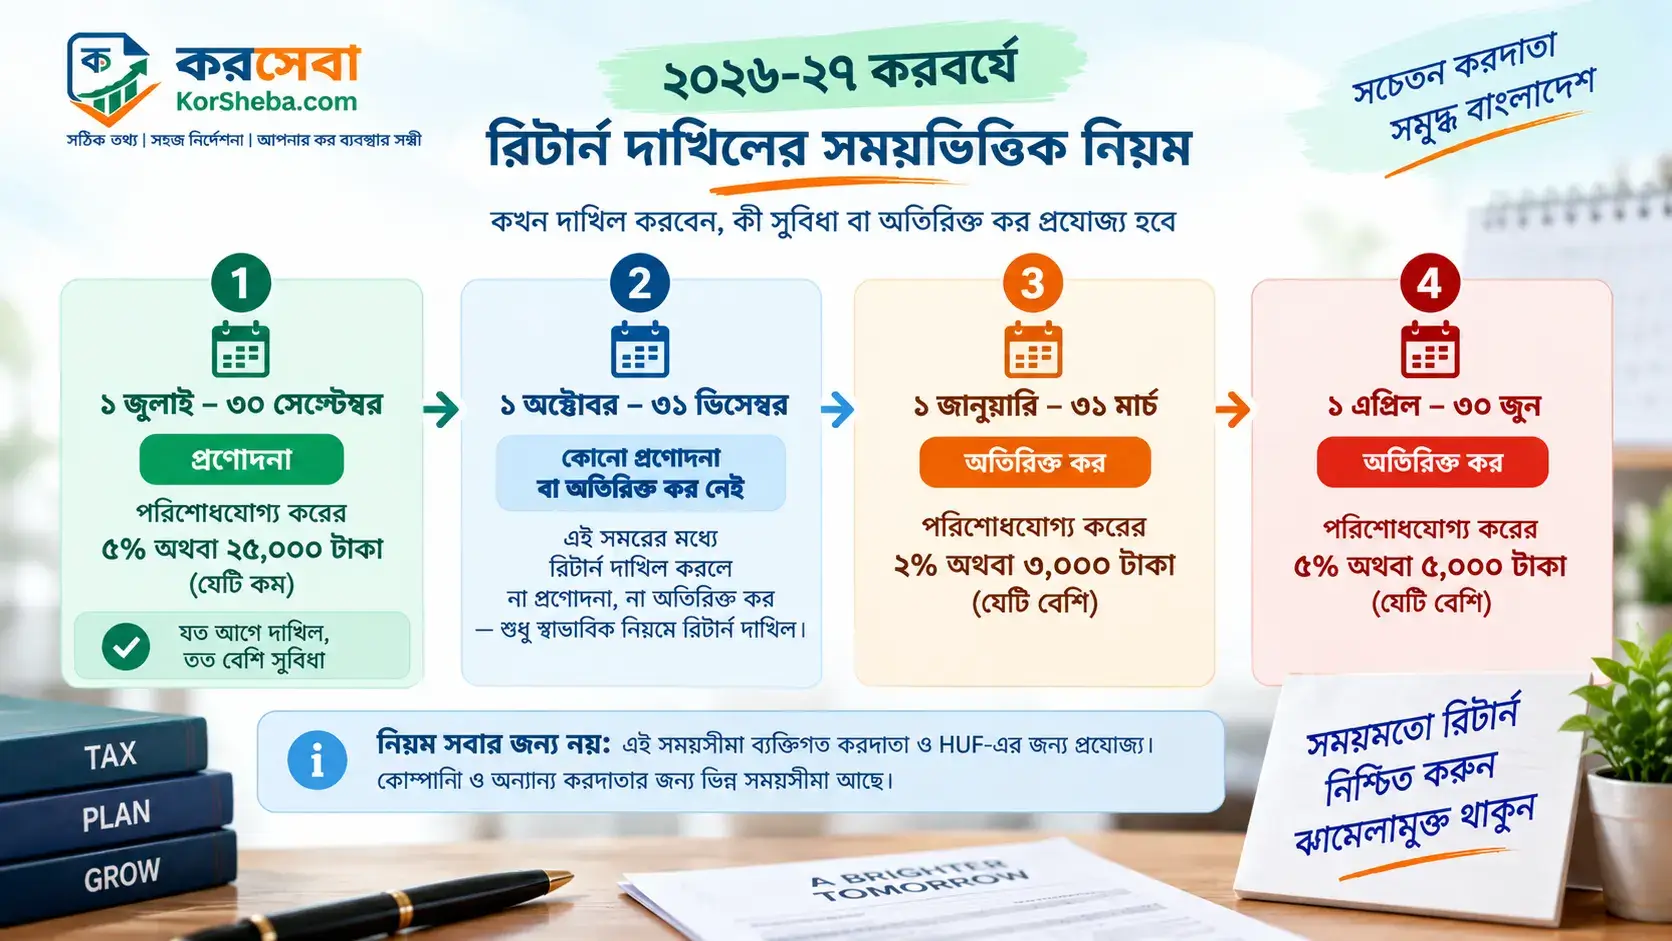
এখন থেকে সারা বছরকে চারটি ভাগে ভাগ করে ভিন্ন ভিন্ন আর্থিক প্রভাব নির্ধারণ করা হয়েছে:
| দাখিলের সময় | প্রভাব |
|---|---|
| ১ জুলাই থেকে ৩০ সেপ্টেম্বর | ৫% অথবা ২৫,০০০ টাকা, যেটি কম, প্রণোদনা |
| ১ অক্টোবর থেকে ৩১ ডিসেম্বর | কোনো প্রণোদনা বা অতিরিক্ত কর নেই |
| ১ জানুয়ারি থেকে ৩১ মার্চ | ২% অথবা ৩,০০০ টাকা, যেটি বেশি, অতিরিক্ত কর |
| ১ এপ্রিল থেকে ৩০ জুন | ৫% অথবা ৫,০০০ টাকা, যেটি বেশি, অতিরিক্ত কর |
সূত্র: আয়কর আইন ২০২৩, ধারা ১৭০ (অর্থ আইন ২০২৬ দ্বারা সংশোধিত)
জানুয়ারি-মার্চের ২% হিসাব করলে ১,০০০ টাকা হতো, কিন্তু নির্ধারিত ৩,০০০ টাকা বেশি হওয়ায় ৩,০০০ টাকাই প্রযোজ্য। একইভাবে এপ্রিল-জুনের ৫% হিসাব করলে ২,৫০০ টাকা হতো, কিন্তু ৫,০০০ টাকা বেশি হওয়ায় ৫,০০০ টাকাই প্রযোজ্য। অর্থাৎ ৩,০০০ ও ৫,০০০ টাকা একটি ন্যূনতম সীমা, সর্বোচ্চ সীমা নয়। উচ্চ করের ক্ষেত্রে শতাংশ হিসাব করা অঙ্কই বেশি হতে পারে এবং তখন সেটিই প্রযোজ্য হবে।
সময়মতো না দিলে আরও কী কী সমস্যা হতে পারে?
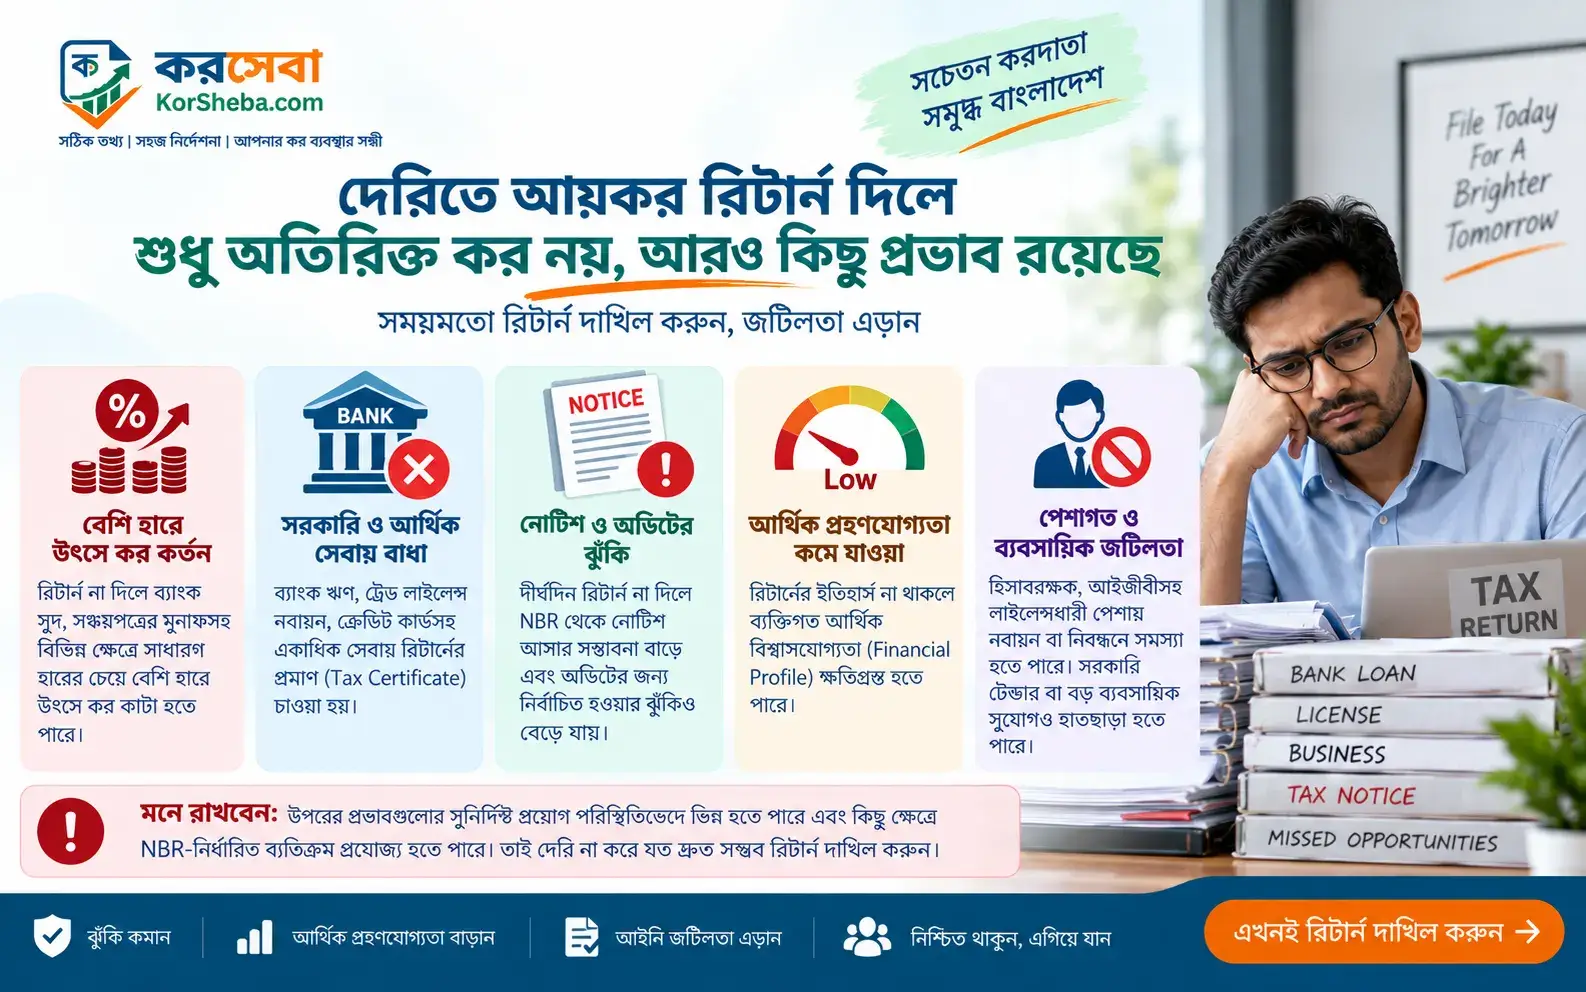
উপরের প্রণোদনা-অতিরিক্ত কর কাঠামো ছাড়াও দেরিতে বা রিটার্ন না দিলে আরও কিছু প্রভাব পড়তে পারে:
- উৎসে কর কর্তনের হার বৃদ্ধি: রিটার্নের প্রমাণ (Acknowledgement Slip) না থাকলে ব্যাংক সুদ, সঞ্চয়পত্রের মুনাফাসহ বিভিন্ন ক্ষেত্রে সাধারণ হারের চেয়ে বেশি হারে উৎসে কর কাটা হতে পারে।
- সরকারি ও আর্থিক সেবায় বাধা: ব্যাংক ঋণ, ট্রেড লাইসেন্স নবায়ন, ক্রেডিট কার্ডসহ একাধিক সেবায় রিটার্নের প্রমাণ চাওয়া হয়।
- নোটিশ ও অডিটের ঝুঁকি: দীর্ঘদিন রিটার্ন না দিলে NBR থেকে নোটিশ আসার সম্ভাবনা বাড়ে।
কোম্পানির সময়সীমা কি একই?
না। কোম্পানি ও অন্যান্য প্রতিষ্ঠানের রিটার্ন দাখিলের সময়সীমা তাদের নিজস্ব আয়বর্ষ সমাপ্তির উপর ভিত্তি করে নির্ধারিত হয় এবং এই নিবন্ধে আলোচিত ব্যক্তিগত করদাতার সময়ভিত্তিক কাঠামো থেকে আলাদা। কোম্পানির সময়সীমা নিয়ে আলাদাভাবে যাচাই করে নিন।
সাধারণ ভুল ধারণা
- ভুল ১: “৩০ নভেম্বর এখনো শেষ তারিখ” মনে করা। আয়বর্ষ ২০২৫-২৬ থেকে এটি আর প্রযোজ্য নয়।
- ভুল ২: দেরিতে দিলে এখনো মাসভিত্তিক অতিরিক্ত অর্থ গুনতে হবে ভাবা (এটি ছিল পুরনো নিয়ম)। নতুন নিয়মে এটি একটি নির্দিষ্ট হারে অতিরিক্ত কর, মাসভিত্তিক হিসাব নয়।
- ভুল ৩: প্রণোদনার সময়সীমা মিস করলে বড় ক্ষতি নেই ভাবা। জুলাই-সেপ্টেম্বরে দাখিল করলে যে সুবিধা পাওয়া যেত তা হাতছাড়া হয়ে যায়।
- ভুল ৪: শুধু অতিরিক্ত করের কথা ভেবে বাকি প্রভাব উপেক্ষা করা। উৎসে কর ও সেবা-সংক্রান্ত জটিলতাও বিবেচনায় রাখা দরকার।
- আয়বর্ষ ২০২৫-২৬ বা পরবর্তী বছরের রিটার্ন, সময়মতো পরিকল্পনা করছেন
- একটিই আয়বর্ষের রিটার্ন বাকি
- হিসাব সরল, জটিলতা নেই
- একাধিক পুরনো আয়বর্ষের রিটার্ন বাকি আছে
- ইতিমধ্যে NBR থেকে নোটিশ পেয়েছেন
- পুরনো ও নতুন নিয়মের হিসাব একসাথে মেলাতে হচ্ছে
সচরাচর জিজ্ঞাসা (FAQ)
সারসংক্ষেপ
আয়কর রিটার্নের সময়সীমা এখন আর একটি তারিখ মনে রাখার বিষয় নয়, বরং একটি সময়ভিত্তিক পরিকল্পনার বিষয়। আয়বর্ষ ২০২৫-২৬ থেকে জুলাই-সেপ্টেম্বরে দাখিল করলে প্রণোদনা পাওয়া যায়, আর জানুয়ারির পর থেকে অতিরিক্ত কর প্রযোজ্য হতে শুরু করে। আয়বর্ষ ২০২৪-২৫ বা তার আগের বছরের রিটার্নের ক্ষেত্রে সংশ্লিষ্ট বছরের প্রযোজ্য বিধান ও বিলম্ব রিটার্নের নিয়ম আলাদাভাবে বিবেচনা করতে হবে।
রিটার্ন দাখিলের সম্পূর্ণ প্রক্রিয়া জানতে পড়ুন: প্রথমবার রিটার্ন দাখিলের গাইড। আপনার নির্দিষ্ট সময়সীমা নিয়ে নিশ্চিত হতে বিশেষজ্ঞের সাথে কথা বলুন।
মূল সূত্র: আয়কর আইন, ২০২৩, ধারা ১৭০ | অর্থ আইন, ২০২৬