একই আয়ে দুইজন করদাতার কর ভিন্ন হতে পারে, শুধু একজন বিনিয়োগ রিবেট দাবি করেছেন আর অন্যজন করেননি বলে। সঞ্চয়পত্র, জীবন বীমা, প্রভিডেন্ট ফান্ডের মতো পরিচিত খাতে বিনিয়োগ করলে সরাসরি করের উপর ছাড় পাওয়া যায়। তবে ২০২৬-২৭ অর্থবছরে এই রিবেটের হার ও সর্বোচ্চ সীমা দুটোই কমেছে, তাই পুরনো হিসাব ব্যবহার করলে ভুল ফল আসবে।
- রিবেটের হার ১০% (আগে আয়ভেদে ১০% থেকে ১৫% পর্যন্ত ছিল)।
- সর্বোচ্চ রিবেটযোগ্য বিনিয়োগ ৭,৫০,০০০ টাকা (আগে ছিল ১০,০০,০০০ টাকা)।
- প্রকৃত রিবেট নির্ধারিত হয় তিনটি সীমার মধ্যে যেটি সবচেয়ে কম তার ভিত্তিতে।
- রিটার্ন ফর্মের নির্ধারিত তফসিলে বিনিয়োগের তথ্য পূরণ করলেই স্বয়ংক্রিয়ভাবে হিসাব হয়।
বিনিয়োগ কর রিবেট কী?
বিনিয়োগ কর রিবেট হলো নির্দিষ্ট কিছু অনুমোদিত খাতে বিনিয়োগ বা দান করলে হিসাব করা মোট আয়করের উপর সরাসরি একটি ছাড়। এটি করমুক্ত সীমার মতো নয়, বরং ইতিমধ্যে হিসাব করা করের অঙ্ক থেকে বিয়োগ হয়। ফলে একই আয়ে বিনিয়োগকারী করদাতার প্রকৃত প্রদেয় কর কম হয়। রিটার্নে কীভাবে এটি দেখাতে হয় জানতে পড়ুন: প্রথমবার আয়কর রিটার্ন দাখিলের গাইড।
২০২৬-২৭ করবর্ষে কী পরিবর্তন এসেছে?
অর্থ আইন, ২০২৬ দ্বারা আয়কর আইন ২০২৩-এর সংশ্লিষ্ট ধারায় সংশোধনী আনা হয়েছে। আগে বার্ষিক আয়ের উপর ভিত্তি করে রিবেটের হার ভিন্ন ভিন্ন ছিল, এখন তা সরলীকৃত করে একটি একক হারে আনা হয়েছে, পাশাপাশি সর্বোচ্চ সীমাও কমানো হয়েছে।
| বিষয় | আগের নিয়ম | ২০২৬-২৭ থেকে |
|---|---|---|
| রিবেটের হার | আয়ভেদে ১০% থেকে ১৫% | ১০% (একক হার) |
| সর্বোচ্চ রিবেটযোগ্য বিনিয়োগ | ১০,০০,০০০ টাকা | ৭,৫০,০০০ টাকা |
সূত্র: অর্থ আইন, ২০২৬-এর সংশ্লিষ্ট সংশোধনী।
রিবেট কীভাবে হিসাব হয়?
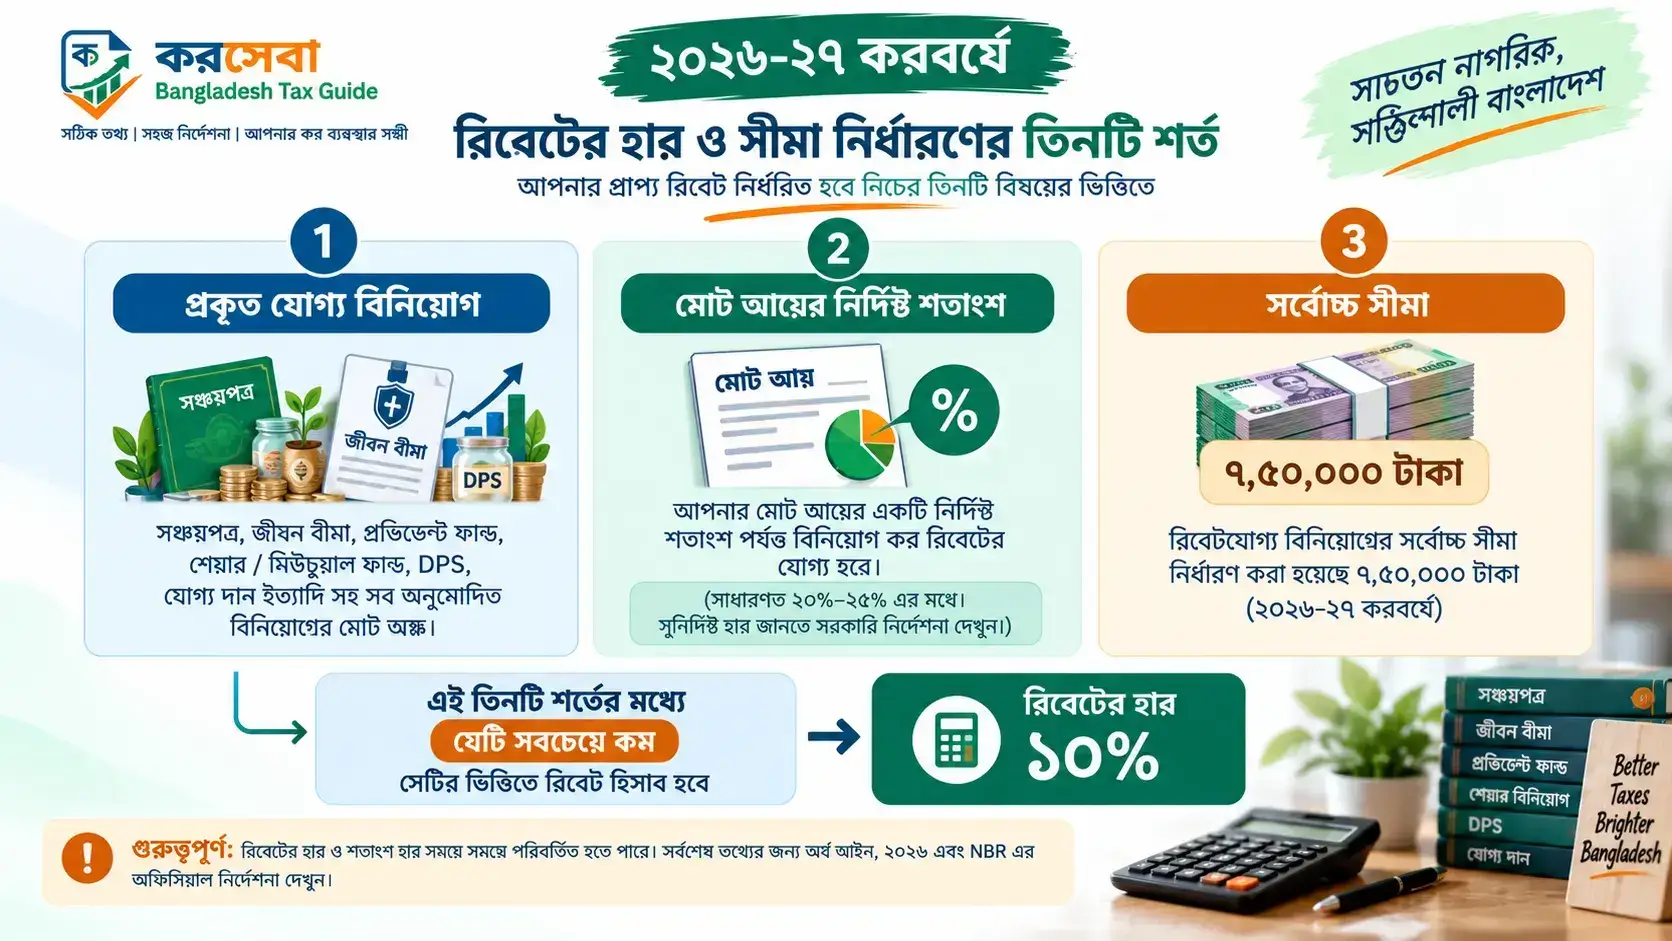
প্রকৃত রিবেটযোগ্য বিনিয়োগ নির্ধারিত হয় নিচের তিনটির মধ্যে যেটি সবচেয়ে কম, তার ভিত্তিতে (আয়কর আইন ২০২৩, ধারা ৭৮):
- আপনার প্রকৃত যোগ্য বিনিয়োগ ও দানের সমষ্টি
- মোট আয়ের নির্দিষ্ট একটি শতাংশ (সুনির্দিষ্ট হার ষষ্ঠ তফসিলের অংশ ৩-এ দেওয়া আছে, অর্থ আইন ২০২৬ দ্বারা সংশোধিত)
- সর্বোচ্চ সীমা ৭,৫০,০০০ টাকা
এই তিনটির মধ্যে যেটি সর্বনিম্ন, সেই অঙ্কের উপর ১০% হারে রিবেট পাওয়া যায়।
এই উদাহরণে প্রকৃত বিনিয়োগ (২ লাখ) আয়ের ২৫% (২ লাখ) এবং ৭.৫ লাখ সীমার চেয়ে কম, তাই পুরো বিনিয়োগের উপরেই রিবেট প্রযোজ্য।
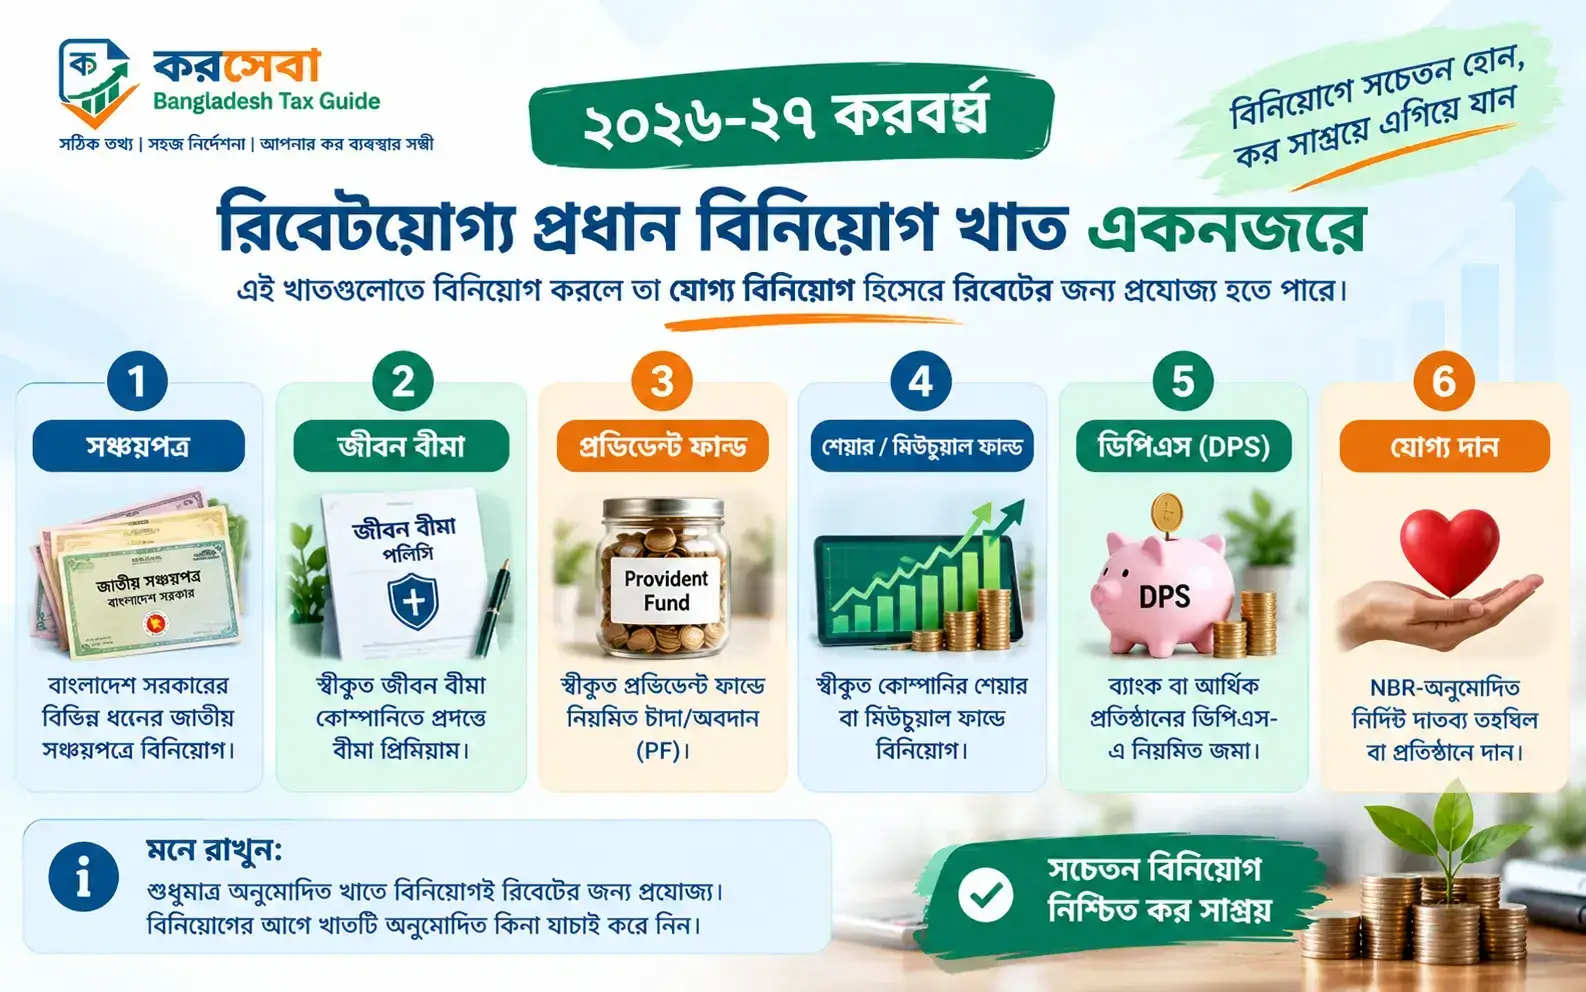
কোন কোন খাতে বিনিয়োগ করলে রিবেট পাওয়া যায়?
| খাত | উদাহরণ |
|---|---|
| সঞ্চয়পত্র | পরিবার সঞ্চয়পত্র, পেনশনার সঞ্চয়পত্র, ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র |
| জীবন বীমা | নিজের বা পরিবারের সদস্যের নামে জীবন বীমা পলিসির প্রিমিয়াম |
| প্রভিডেন্ট ফান্ড | সরকারি প্রভিডেন্ট ফান্ড ও স্বীকৃত প্রভিডেন্ট ফান্ডে চাঁদা |
| শেয়ার বাজার | তালিকাভুক্ত কোম্পানির শেয়ার বা মিউচুয়াল ফান্ডে বিনিয়োগ |
| ডিপিএস | নির্দিষ্ট ব্যাংক বা আর্থিক প্রতিষ্ঠানের অনুমোদিত মাসিক সঞ্চয় প্রকল্প |
| দান | NBR-অনুমোদিত নির্দিষ্ট দাতব্য তহবিল বা প্রতিষ্ঠানে দান |
রিটার্ন ফর্মের নির্ধারিত তফসিলে (বিনিয়োগ ও দান সংক্রান্ত অংশে) প্রতিটি বিনিয়োগের বিস্তারিত তথ্য উল্লেখ করতে হয়।
বিনিয়োগের প্রমাণপত্র রিটার্নের সাথে জমা দিতে হয় না, তবে নিজের কাছে সংরক্ষণ করতে হবে। NBR চাইলে পরে যাচাইয়ের জন্য দেখাতে হতে পারে।
সাধারণ ভুল এবং কীভাবে এড়াবেন
- ভুল ১: পুরনো ১৫% হার বা ১০ লাখ সীমা দিয়ে হিসাব করা। ২০২৬-২৭ থেকে হার ১০% এবং সীমা ৭.৫ লাখ।
- ভুল ২: বিনিয়োগ করেও রিটার্নে উল্লেখ না করা। প্রমাণ থাকলেও তফসিলে না দেখালে রিবেট পাওয়া যায় না।
- ভুল ৩: বিনিয়োগের প্রমাণপত্র সংরক্ষণ না করা। পরবর্তীতে যাচাইয়ের সময় প্রয়োজন হতে পারে।
- ভুল ৪: সর্বোচ্চ সীমার বেশি বিনিয়োগ দেখিয়ে রিবেট আশা করা। সীমার অতিরিক্ত অংশে কোনো রিবেট মেলে না।
- ভুল ৫: অননুমোদিত খাতে বিনিয়োগ করে রিবেট দাবি করা। বিনিয়োগের আগে খাতটি অনুমোদিত কিনা যাচাই করে নিন।
- এক বা দুটি সাধারণ বিনিয়োগ খাত (সঞ্চয়পত্র, বীমা)
- বিনিয়োগের পরিমাণ সীমার তুলনায় স্পষ্টভাবে কম
- প্রমাণপত্র হাতের কাছে গোছানো আছে
- একাধিক জটিল খাতে বিনিয়োগ (শেয়ার, একাধিক বীমা, ডিপিএস একসাথে)
- বিনিয়োগ সীমার কাছাকাছি বা বেশি
- দান ও বিনিয়োগ একসাথে হিসাব করতে হচ্ছে
সচরাচর জিজ্ঞাসা (FAQ)
সারসংক্ষেপ
বিনিয়োগ কর রিবেট আপনার প্রদেয় করকে সরাসরি কমানোর একটি বৈধ ও সহজ উপায়। ২০২৬-২৭ করবর্ষ থেকে হার একক ১০%-এ নেমে এসেছে এবং সর্বোচ্চ সীমা কমে ৭,৫০,০০০ টাকা হয়েছে। প্রকৃত রিবেট নির্ধারণ হয় প্রকৃত বিনিয়োগ, আয়ের একটি অংশ ও এই সীমা, এই তিনটির মধ্যে যেটি সবচেয়ে কম তার ভিত্তিতে।
রিটার্নে এই তথ্য কীভাবে সঠিকভাবে দেখাবেন জানতে পড়ুন: প্রথমবার রিটার্ন দাখিলের গাইড। আপনার নির্দিষ্ট হিসাব যাচাই করতে বিশেষজ্ঞের সাথে কথা বলুন।
মূল সূত্র: অর্থ আইন, ২০২৬ | আয়কর আইন, ২০২৩